
 विश्व खबर
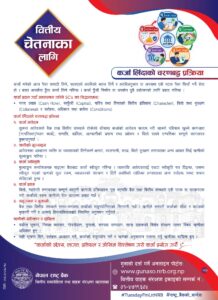
काठमाडौं – आम्दानी र भुक्तानी क्षमताको आकलन नगरी कर्जा लिँदा भविष्यमा आर्थिक सङ्कट निम्तिन सक्ने भन्दै नेपाल राष्ट्र बैंकले ऋण लिनुअघि आफ्नो वित्तीय अवस्था र जोखिमको विश्लेषण गर्न आग्रह गरेको छ । केन्द्रीय बैंकले कर्जाको उद्देश्य, लागत र त्यसबाट प्राप्त हुने प्रतिफलको मूल्याङ्कन गरेर मात्रै ऋण लिन तथा आफ्नो क्षमताभन्दा बढी कर्जा उपयोग नगर्न सर्वसाधारणलाई सुझाव दिएको हो ।
कर्जा सहजै उपलब्ध हुने भए पनि त्यसको साँवा, ब्याज र अन्य शुल्क समयमै तिर्न नसक्दा ऋणीको वित्तीय अवस्था बिग्रन सक्छ । यही जोखिमलाई ध्यानमा राखेर राष्ट्र बैंकले वित्तीय साक्षरतासम्बन्धी सन्देशमार्फत कर्जा लिने निर्णय गर्नुअघि अपनाउनुपर्ने सावधानी र बैंक तथा वित्तीय संस्थाले ऋणीको अवस्था मूल्याङ्कन गर्ने आधारबारे जानकारी गराएको छ ।
राष्ट्र बैंकले कर्जा लिनुअघि पाँच ‘सी’ सिद्धान्तलाई ध्यान दिनुपर्नेमा जोड दिएको छ । यस सिद्धान्तले ऋणीको आम्दानी, आफ्नै पूँजी, विगतको भुक्तानी व्यवहार, धितो र कर्जाका सर्तको समग्र मूल्याङ्कन गर्न सहयोग गर्छ । बैंक तथा वित्तीय संस्थाले पनि कर्जा प्रवाह गर्दा यिनै आधारमा ऋणीको अवस्था विश्लेषण गर्छन् ।
पाँच ‘सी’ अन्तर्गत नगद प्रवाह, पूँजी, चरित्र, धितो तथा कर्जाका सर्त पर्छन् । नियमित आम्दानीबाट घरखर्च र अन्य दायित्व कटाएपछि किस्ता तिर्न पर्याप्त रकम बाँकी रहन्छ कि रहँदैन भन्ने विषय नगद प्रवाहको मूल्याङ्कनमा महत्त्वपूर्ण हुन्छ । ऋणीको आफ्नै लगानी, विगतको वित्तीय इतिहास र भुक्तानी व्यवहारले पनि कर्जा स्वीकृतिको निर्णयमा प्रभाव पार्छन् ।
त्यस्तै, कर्जाको सुरक्षाका लागि उपलब्ध गराइएको धितो र कर्जाको उद्देश्य, ब्याजदर तथा भुक्तानीसम्बन्धी सर्तलाई पनि ध्यान दिनुपर्छ । धितो छ भन्दैमा ऋणीको वास्तविक भुक्तानी क्षमता पर्याप्त हुन्छ भन्ने सुनिश्चित नहुने भएकाले नियमित आम्दानी र भविष्यमा तिर्न सक्ने क्षमताको आकलन महत्त्वपूर्ण हुन्छ ।
कर्जा लिने निर्णय गरेपछि ऋणीले बैंक तथा वित्तीय संस्थाले तोकेको प्रक्रियाअनुसार आवेदन दिनुपर्छ। त्यसका लागि परिचय खुल्ने कागजात, आम्दानीको प्रमाण, सम्पत्ति तथा दायित्वको विवरण र आवश्यकताअनुसार धितोसम्बन्धी कागजात पेस गर्नुपर्ने हुन्छ । बैंकले यी विवरणका आधारमा ऋणीको आर्थिक अवस्था र कर्जा तिर्न सक्ने क्षमता मूल्याङ्कन गर्छ ।
कर्जा स्वीकृत भएपछि पनि ऋणीले ब्याजदर, किस्ता, भुक्तानी अवधि, सेवा शुल्क र अन्य सर्त स्पष्ट रूपमा बुझ्नुपर्ने राष्ट्र बैंकको सुझाव छ । आवश्यक कानुनी तथा कागजी प्रक्रिया पूरा भएपछि कर्जाको रकम प्रवाह गरिन्छ । त्यसपछि बैंक तथा वित्तीय संस्थाले कर्जाको उपयोग र भुक्तानी अवस्थाको अनुगमन गर्छन् ।
राष्ट्र बैंकले ऋणीलाई कर्जासम्बन्धी पर्याप्त सूचना प्राप्त गर्ने, निष्पक्ष व्यवहार पाउने, वित्तीय विवरणको गोपनीयता कायम हुने र गुनासो समाधानका लागि आवश्यक प्रक्रिया अपनाउन पाउने अधिकार रहेको पनि स्मरण गराएको छ। त्यससँगै आवेदनमा सही विवरण उपलब्ध गराउने, स्वीकृत उद्देश्यअनुसार रकम उपयोग गर्ने र सम्झौताअनुसार साँवा तथा ब्याज तिर्ने जिम्मेवारी ऋणीको हुने उल्लेख गरेको छ ।
बैंक तथा वित्तीय सेवासम्बन्धी कुनै गुनासो भएमा राष्ट्र बैंकको अनलाइन गुनासो पोर्टल वा वित्तीय ग्राहक संरक्षण इकाइमार्फत सम्पर्क गर्न सकिने व्यवस्था छ ।
राष्ट्र बैंकको सन्देशले कर्जा लिनु आफैँमा समस्या नभए पनि त्यसको उद्देश्य र भुक्तानी क्षमता नहेरी ऋण लिनु जोखिमपूर्ण हुन सक्ने कुरामा जोड दिएको छ। त्यसैले कर्जा लिनुअघि तत्कालको आवश्यकतासँगै दीर्घकालीन वित्तीय दायित्वको समेत हिसाब गर्नु आवश्य हुन्छ ।