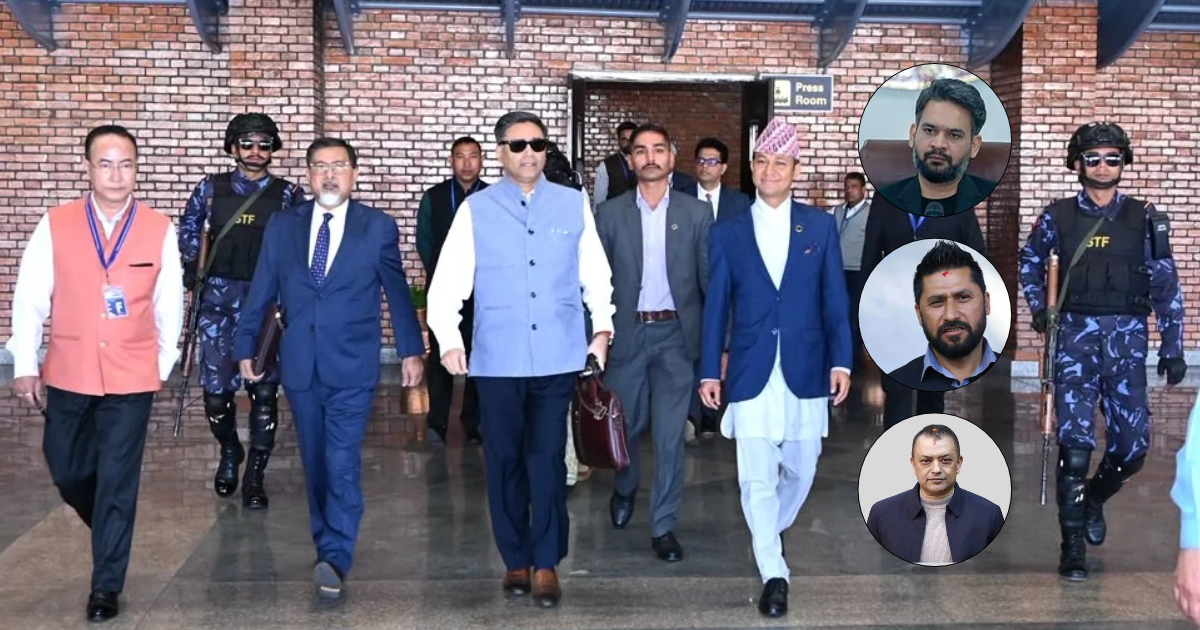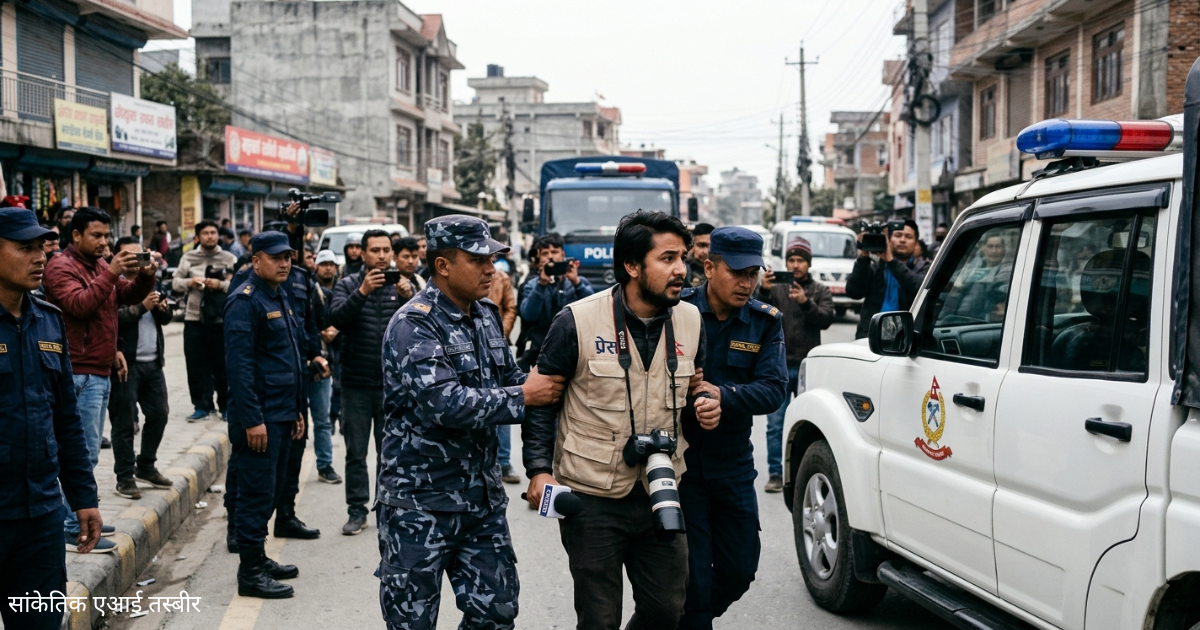

काठमाडौं–नेपाल प्रहरीले बैंक तथा वित्तीय संस्थासम्बन्धी ऐन तथा सुरक्षित कारोबार ऐन अनुरूप धितो लिलाम गर्दा नेपाल इन्भेस्टमेन्ट मेगा बैंक (एनआईएमबी) का प्रमुख कार्यकारी अधिकृत (सीईओ) ज्योतिप्रकाश पाण्डेलाई गैरकानुनी रूपमा पक्राउ गरेको खुलेको छ । स्मार्ट टेलिकम प्रालिले लामो समयदेखि ऋण भुक्तानी नगरेपछि एनआईएमबीले धितो कम्पनीका टावर तथा उपकरण लिलामीमा बिक्री गरी ४ अर्ब ६० करोड ऋण असुली गरेको थियो । तर, टेलिकम कम्पनीको लाइसेन्स खारेजीपछि सम्पत्ति के हुने भन्ने कानुनी व्यवस्था, ऋण असुली सम्बन्धमा बैंक तथा वित्तीय संस्थासम्बन्धी ऐन र सुरक्षित कारोबार ऐनको व्यवस्था समेत हेर्दा स्मार्टको सम्पत्ति कब्जा गर्ने र ऋण असुली प्रयोजनका लागि धितो लिलाम गर्दा बैंकका सीईओलाई पक्राउ गर्ने प्रहरीको काम दुवै गैरकानुनी देखिएको छ ।
ग्रामीण दूरसञ्चारको लाइसेन्स लिएको स्मार्ट टेलिकमले २ वैशाख २०७० मा १० वर्षका लागि आधारभूत टेलिफोन सेवा सञ्चालन लाइसेन्स पाएको थियो । त्यसबीचमा स्मार्ट टेलिकमले सरकारलाई बुझाउनुपर्ने रोयल्टी समयमा नबुझाएका कारण २ वैशाख २०८० मा उसको लाइसेन्स स्वतः खारेज भएको थियो । तर, उसले एनआईएमबीबाट लिएको ४ अर्ब ६० करोड ऋण भने तिरेको थिएन ।
अहिले एनआईएमबीले स्मार्ट टेलिकमका टावर लगायत उपकरण लिलाम गरी त्यो ऋण असुली गरेको आरोपमा सीआईबीले बैंक सीईओ पाण्डेलाई पक्राउ गरेको हो । त्यसरी लाइसेन्स खारेज भएपछि स्मार्ट टेलिकमको सम्पत्ति स्वतः नेपाल दूरसञ्चार प्राधिकरणको नियन्त्रणमा आएको र त्यसरी सरकारी सम्पत्ति लिलाम गर्नु गैरकानूनी भएको तर्क नेपाल प्रहरीको सीआईबीले गरेको छ । तर, त्यो साँचो कुरा होइन । लाइसेन्स खारेज हुनेबित्तिकै निजी कम्पनीको सम्पत्ति सरकारको नियन्त्रणमा आउने व्यवस्था दूरसञ्चार ऐन २०५३ मा छैन, सरकारको व्याख्या नै गलत छ ।
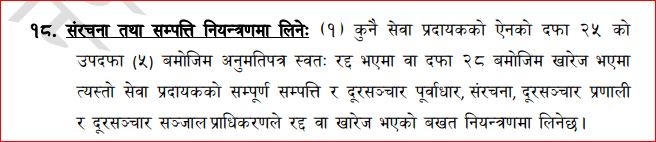 दूरसञ्चार ऐन २०५३ को दफा ३३ मा जम्मा पूँजी लगानीको पचास प्रतिशतभन्दा बढी विदेशी व्यक्ति वा संगठित संस्थाको लगानी भएको दूरसञ्चार सेवासँग सम्बन्धित कम्पनीको अनुमतिपत्रको अवधि समाप्त भएपछि जग्गा, भवन, यन्त्र, उपकरण तथा संरचनामा नेपाल सरकारको स्वामित्व हुने व्यवस्था छ । यसको अर्थ के हो भने ५० प्रतिशतभन्दा कम विदेशी लगानी भएका वा स्वदेशी लगानीका दूरसञ्चार कम्पनीको लाइसेन्सको अवधि समाप्त भएपछि त्यसमा नेपाल सरकारको स्वामित्व हुँदैन ।
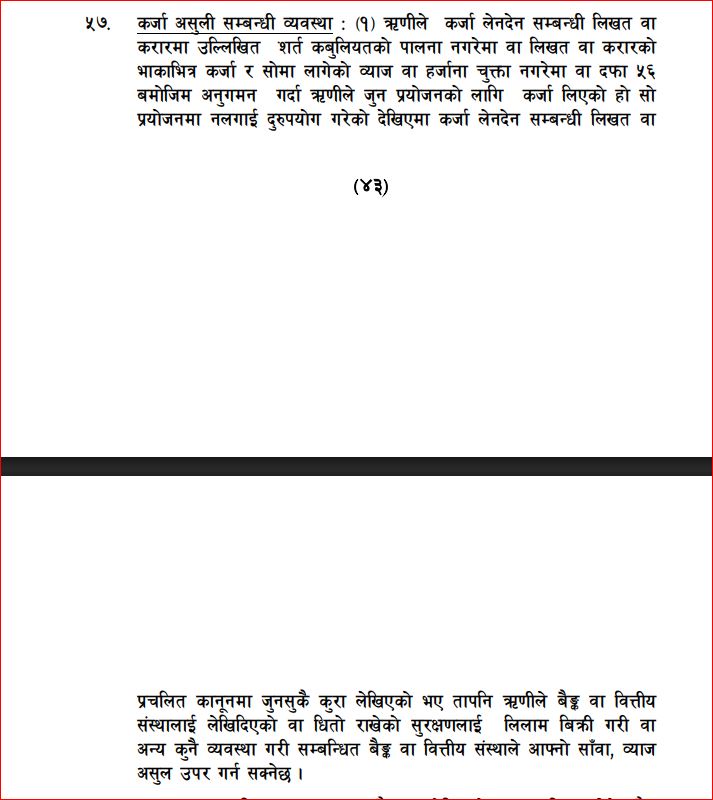
बैंक तथा वित्तीय संस्थासम्बन्धी ऐन २०६३ को दफा ५७ मा ‘लिखत वा करारको भाकाभित्र कर्जा र सोमा लागेको व्याज वा हर्जाना चुक्ता नगरेमा वा दुरुपयोग गरेको देखिएमा प्रचलित कानूनमा जुनसुकै कुरा लेखिएको भए तापनि धितो राखेको सुरक्षणलाई लिलाम बिक्री गरी वा अन्य कुनै व्यवस्था गरी सम्बन्धित बैंक वा वित्तीय संस्थाले आफ्नो साँवा, ब्याज असुल उपर गर्न सक्नेछ’ भन्ने व्यवस्था छ ।
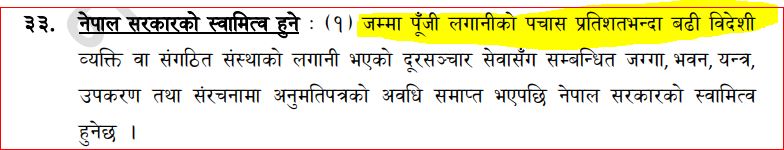 सुरक्षित कारोबार ऐन २०६३ को दफा २८ र दफा ४६ पनि बैंकले धितोमा रहेको सम्पत्ति विक्री गरी कर्जा अशुली गर्न पाउने तथा त्यसरी अशुली गर्दा सुरक्षित दर्ता कार्यालयमा सूचना दर्ता भएको धितोको हकले प्राथमिकता पाउने व्यवस्था गरिएको छ । धितो लिलाम गरी कर्जा अशुली गर्न पाउने अधिकार बैंकलाई बैंक तथा वित्तीय संस्थासम्बन्धी ऐनले दिएको नेपाल राष्ट्र बैंकका प्रवक्ता गुरुप्रसाद पौडेलले भने।
‘अहिले नेपाल प्रहरीले केकस्ता विषयमा अनुसन्धान गरिरहेको छ हामीलाई स्पष्ट जानकारी छैन । तर, ऐनको दफा ५७ ले कर्जा अशुली नभए धितो लिलाम गरेर उठाउनसक्ने, धितोले नखामेको अवस्थामा ऋणीको अन्य स्थिर सम्पत्तिबाट पनि अशुल गर्नसक्ने र धितो लिलाम नभएर बैंकले आफ्नै नाममा पनि ल्याउन सक्ने दफा ५७ का विभिन्न उपदफामा छ । त्यति मात्रै होइन, प्रचलित कानूनमा जुनसुकै कुरा लेखिएको भए पनि बैंक तथा वित्तीय संस्थासम्बन्धी ऐनको व्यवस्था नै लागू हुने भन्ने कुरा स्पष्ट लेखिएकाले धितो लिलाम गरी कर्जा अशुली गर्नु बैंकको नै पहिलो अधिकार हो,’ उनले भने ।
बैंकले कर्जा दिने तर कर्जा अशुली नहुँदा धितो लिलाम पनि गर्न नपाउने हो भने जनताको निक्षेप जोखिममा पर्ने पनि प्रवक्ता पौडेलले बताए । ‘बैंकले कर्जा लगानी गरेको रकम जनताको निक्षेपबाट हो, त्यसो हुँदा धितो लिलाम गरेर कर्जा अशुली गर्न पाउनु बैंकको पहिलो अधिकारका रुपमा स्थापित छ,’ उनले भने, ‘कम्पनीले गर्ने सञ्चालन आयका हकमा भने सरकारलाई कर तिरेपछि अन्य दायित्व भुक्तानी गर्ने नियम छ । स्थिर सम्पत्तिका हकमा भने बैंकको अधिकार पहिलो हुन्छ ।’ तर, अन्य कुनै गैरकानूनी काम भएको रहेछ भने त्यसमा राज्यले अनुसन्धान गर्न पाउने र बैंक लगायत सबैले राज्यलाई सहयोग र समन्वय गर्नुपर्ने उनले बताए ।
नेपाल बैंकर्स संघका अध्यक्ष सन्तोष कोइराला पनि बैंक तथा वित्तीय संस्था सम्बन्धी ऐनले दिएको कर्जा अशुलीको प्रयोजनका लागि काम गर्दा बैंकका सीईओ वा अन्य कुनै पदाधिकारीलाई पक्राउ गर्न नपाइने बताउँछन् । ‘बैंकले दिएको कर्जाबाट सृजना भएको सम्पत्ति समेत लिलाम गरी कर्जा अशुली गर्न पाउनु बैंकको पहिलो अधिकार हो, बैंकले कर्जा अशुली नै गर्न नपाउने हो भने बैंकिङ चल्दैन,’ उनी भन्छन्, ‘त्यसबाहेक अन्य विषयमा अनुसन्धान भएको हो भने फरक कुरा भयो ।’
 नेपाल प्रहरीले राज्यको स्वामित्वमा गइसकेको सम्पत्ति लिलाम गरेको दाबी गरेको छ । तर, राज्यको स्वामित्वमा नै गएको रहेछ भने पनि बैंकले त्यसको लिलामी गर्न पाउने बताउँछन् । ‘राज्यले सम्पत्ति चाहिँ लिएको दाबी गर्ने अनि बैंकलाई तिर्नुपर्ने दायित्व चाहिँ बहन नगर्ने भन्न मिल्दैन । सम्पत्ति दाबी गर्नेले ऋणको दायित्व समेत बहन गर्नुपर्दछ,’ डा. पण्डित भन्छन् । नेपाल दूरसञ्चार प्राधिकरणले स्मार्ट टेलिकमको बैंकको ऋणबाट सिर्जित सम्पत्तिमा दाबी गर्दैगर्दा प्राधिकरणले नै स्मार्ट टेलिकमले बैंकलाई बुझाउन पर्ने ऋण दायित्वको समेत भार बहन गर्नुपर्ने उनले भने ।
कम्पनीले लाइसेन्स खारेज हुनुअघि नै बैंकबाट ऋण लिएकाले त्यसमा राखेको धितोको पहिल्यै सृजना भइसकेको हुने डा. पण्डितको तर्क छ । ‘बैंक तथा वित्तीय संस्था सम्बन्धी ऐन र सुरक्षित कारोबार ऐन दुवैले बैंकलाई सबैभन्दा पहिलो प्राथमिकताका साथ धितो लिलाम गरी कर्जा अशुलीको अधिकार दिएका छन्,’ उनी भने । यदि सरकारले दामासाही सम्बन्धी कानून लगाएर कम्पनी खारेजीमा लगेको भए चाहिँ सबैभन्दा पहिला सरकारले आफ्नो बक्यौता उठाउन उनको तर्क छ । ‘अहिले त्यो अवस्था होइन, सरकारले जे गरेको छ, त्यो गैरकानूनी छ,’ उनी भने् ।
बैंकले प्रवाह गरेको कर्जा सुविधा बाट सिर्जित सम्पत्ति लिलाम बिक्रि गर्न नपाउने हो भने बैंकिङ्ग कर्जाको औचित्य समाप्त भै सम्पूर्ण बैंकिङ्ग प्रणाली धरासायी भै देशको अर्थतन्त्र नै संकटमा पर्ने हुन सक्ने उनको तर्क छ । ‘सरकारी स्वामित्वको साल्ट टे«डिङ कर्पोरेसनले नून आयात गर्न बैंकबाट एलसी खोल्छ, उसले ऋण तिरेन भने त्यो न्यून विक्री गरेर भए पनि बैंकले कर्जा अशुली गर्छ नि । सरकारी सम्पत्ति भनेर जनताको बचतको पैसा डुबाउन कहाँ पाइन्छ,’ उनले भने ।
 आफूले स्मार्ट टेलिकमको लाइसेन्स वा घरजग्जा विक्री गरेको नभई आफ्नो ऋणले एलसी खोलेका र किनेका यन्त्र उपकरण मात्रै बेचेको दाबी नेपाल इन्भेष्टमेन्ट बैंकले गरेको छ । ‘बैंकले आफूले खोलेको प्रतितपत्र मार्फत सिर्जित सम्पत्ति लिलाम बिक्रि गरेको हो, जसमाथि बैंकको मात्र अधिकार रहन्छ । बैंकले नेपाल सरकारको अधिकार रहने लाईसेन्स, कम्पनीको नामको जग्गा र भवन लगायतका सम्पत्ति नबेचीकन आफ्नो अधिकार स्थापति हुने (सुरक्षित कारोबार ऐन, २०६३ अन्तर्गत एसटीआरमा दर्ता भएको हाईपोथिकेटेड सम्पत्ति मात्र लिलाम मार्फत बिक्री गरेको हो,’ बैंकले जनाएको छ।
बैंकले बैक तथा वित्तीय संस्था सम्बन्धी ऐन, २०७३ ले दिएको अधिकार प्रयोग गरी नियमानुसार राष्ट्रिय दैनिकमा ३५ दिने सूचना साथै लिलाम बिक्रिको लागि १५ दिने सूचना प्रकाशित गर्दा कुनै पनि निकायबाट दाबि बिरोध नभएको पनि उल्लेख गरेको छ । ‘नेपाल राष्ट्रबैंकले आर्थिक वर्ष २०७९–८० मा नै अनसाइट इन्स्पेक्सनका क्रममा यो कर्जा अशुली गर्नू भनेर निर्देशन दिइसकेको थियो । बैक तथा वित्तीय संस्था सम्बन्धी ऐन, २०७३ को दफा ५७ को उपदफा १ मा उल्लेख भएको व्यवस्था अनुरुप बैंकले ऋणी स्मार्ट टेलिकम प्रा.लिको कर्जा असुली प्रकृया अगाडि बढाएको हो,’ बैंकले भनेको छ ।
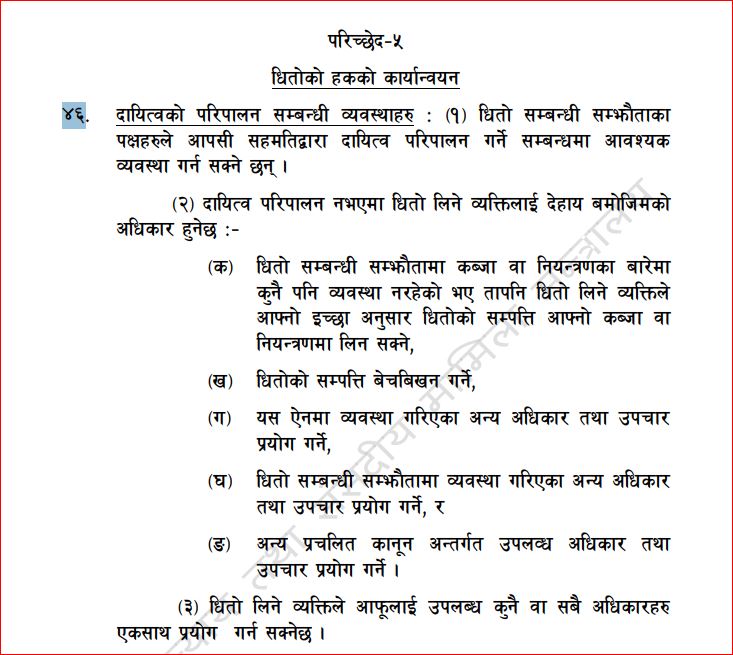 सीआईबीका प्रवक्ता शिवकुमार श्रेष्ठ सरकारका नाममा आईसकेको सम्पत्ति बैंकले बिक्री गरिदिनु गैरकानूनी भएकाले पाँडेलाई पक्राउ गरेको बताए । ‘लाइसेन्स खारेजीको विरुद्धमा स्मार्ट अदालतमा गएर अदालतले पनि फैसला गरिसकेको रहेछ, त्यसो हुँदा सम्पत्ति नेपाल सरकारको नाममा आइसकेको थियो, त्यस्तो सम्पत्ति लिलामीमा विक्री गर्न मिल्दैनथ्यो,’ उनको दाबी छ । त्यसबाहेक लिलामीको प्रक्रियामा पनि गडगडी देखिएकाले ठगी तथा आपराधिक विश्वासघातको कशुरमा अनुसन्धान गरेको उनले बताए ।
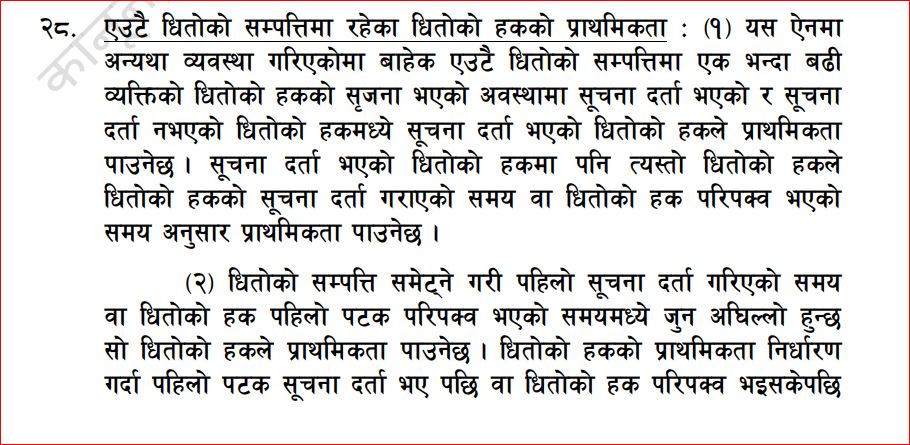
स्मार्ट टेलिकम विदेशी लगानीको नभई स्वदेशी लगानीको कम्पनी भएकाले यसको लाइसेन्सको अवधि समाप्त भएपछि सम्पत्तिको स्वामित्व सरकारमा नसर्ने कर्पोरेट कानूनका ज्ञाता वरिष्ठ अधिवक्ता डा. गान्धी पण्डित बताए । तर, सरकारले अनुमतिपत्र बहाल नरहेका दूरसञ्चार सेवा प्रदायकको सम्पत्ति व्यवस्थापन नियमावली, २०७९ ल्याएर त्यसको नियम १८ मा अनुमतिपत्र खारेज भएका वा अवधि समाप्त भएका दूरसञ्चार कम्पनीको सम्पूर्ण सम्पत्ति, दूरसञ्चार पूर्वाधार, संरचना, दूरसञ्चार प्रणाली र दूरसञ्चार सञ्जाल नेपाल दूरसञ्चार प्राधिकरणले नियन्त्रणमा लिने व्यवस्था गरेको थियो । दूरसञ्चार ऐनमा बहुमत विदेशी लगानीको कम्पनीको मात्रै सम्पत्ति सरकारको स्वामित्वमा आउने व्यवस्था गरेकोले लाइसेन्स खारेज भए पनि स्वदेशी लगानीका कम्पनीको सम्पत्ति कब्जा गर्ने नियमावलीको व्यवस्था नै कानून विपरीत रहेको वरिष्ठ अधिवक्ता डा. पण्डित बताए । ‘संसदले बनाएको ऐनलाई सरकारले बनाएको नियमावलीले काट्न सक्दैन,’ उनी भन्छन्, ‘नियमावलिको सो व्यवस्था नै गैरकानूनी छ ।’
यो परिदृश्यमा सरकारी नेपाल सरकारको सम्पत्तिमा बेइमानीपूर्वक सरकारको हक टुटाउने उद्देश्यका साथ कार्य गरेकाले सीईओ पाँडेलाई पक्राउ गरिएको भन्ने प्रहरीको दाबीको कुनै कानूनी हैसियत नहरेको उनको तर्क छ । त्यति मात्रै होइन, त्यो सम्पत्ति नेपाल सरकारकै भए पनि त्यसलाई लिलामी गरी आफ्नो डुबेको ऋण उठाउन पाउने अधिकारी बैंकलाई कानूनले दिएको डा.पण्डित बताए।
धर्म निभाउँदा हतकडी लाग्दा समग्र बैंकरको मोटिभेसन गिर्यो
यो घटना केवल एउटा व्यक्तिको गिरफ्तारीमा मात्र सीमित छैन। यसले नेपालको वित्तीय प्रणालीमा काम गर्ने कर्मचारी र उच्च पदाधिकारीहरूको मनोबलमा गम्भीर असर पुग्ने सरोकारवालाको दाबी छ। धितोमा रहेको सम्पत्ति लिलाम गरी निक्षेपकर्ताको रकम सुरक्षित गर्नु बैंकको पहिलो दायित्व र कानुनी अधिकार भए पनि यही प्रक्रियालाई लिएर प्रहरीले सीधै हस्तक्षेप गर्दा बैंकरहरूमा त्रास फैलिएको नबिल बैंकका प्रमुख कार्यकारी अधिकृत मनोज ज्ञवालीले बताए।
‘व्यवसाय गर्ने मान्छेहरूका आफ्नै योजना हुन्छन्। हामीले हजारौँ निक्षेपकर्ताको पैसा लिएका हुन्छौँ। हाम्रो प्रमुख दायित्व भनेकै निक्षेपकर्ताको रकम फिर्ता गर्नु र कर्जा असुली गर्नु हो। यदि कसैले कर्जा तिर्न सकेन भने हामीले धितो बेचेर पैसा असुल गर्नुपर्ने हुन्छ। यो त हाम्रो धर्म हो,’ उनले भने।
उनका अनुसार बैंकिङ विषयलाई फौजदारी बनाइनु हुँदैन। तर, प्रहरीले बैंकिङ विषयलाई फौजदारी बनाई एक जना सीईओलाई पक्राउ गरेसँगै समग्र बैंकरहरुको मनोबल गिरेको छ। ज्योति पाण्डे आफूले दिएको ऋण नियमित हुन नसकेपछि धितोमा राखेको सम्पत्ति बेचेर कर्जा असुल गर्न खोज्दा प्रहरी हिरासतमा छन्।
उनले अरू ऋणीलाई जस्तो प्रक्रिया अपनाइन्छ, त्यही अपनाएका हुन्। यसरी आफ्नो धर्म निर्वाह गर्दाखेरि प्रहरीले उठाएर लान्छ भने भोलि हामीले काम कसरी गर्ने?अब मलाई के थाहा राज्यले के गर्छ? भोलि अरूलाई पनि यस्तै होला। यस्तो अवस्थामा बैंकरहरूले कसरी ढुक्क भएर काम गर्न सक्छन? ज्ञवालीले प्रश्न गरे।
‘यो घटनापछि हाम्रो मोटिभेसन र आत्मविश्वास निकै गिरेर गएको छ। विगतमा पनि बैंकहरूलाई विभिन्न आरोप लगाउने गरिएको थियो, तर अहिले राज्यले जुन हतकडी लगाउने कदम चालेको छ, यो कदापि बैंकिङ क्षेत्र वा समग्र निजी क्षेत्रको हितमा छैन,’ उनले भने।
वित्तीय क्षेत्रसँग सम्बन्धित विषय भएको र यस्ता मुद्दामा आर्थिक क्षेत्रभित्रै उपचार खोजिनुपर्ने तर्क उनको बुझाइ छ। ऋण असुलीका क्रममा कुनै प्रक्रियागत विवाद भए त्यसलाई नियमनकारी निकायमार्फत अनुसन्धानको विषय बनाउन सकिने भए पनि सिधै ठगीको मुद्दामा हतकडी लगाउनुले बैंकिङ क्षेत्रको व्यावसायिक मर्यादामा आँच पुगेको उनले बताएका छन्।
सीईओ प्रहरीको हिरासतमा हुँदा बेखबर नियामक भन्छः सरकारी समन्यवमा बैंकहरुले असुलीमा जानु पर्छ
आफ्नो नियमनमा रहेको संस्थाको प्रमुख यसरी प्रहरी हिरासतमा पुग्दा यता नियमनकारी निकाय नेपाल राष्ट्र बैंक भने बेखबर छ। पान्डेलाई प्रहरीले फौजदारी कसुरमा प्रकाउ गरेको विषय जानकारी दिए नदिएको विषय आधिकारिक रुपमा जानकारी नआएको राष्ट्र बैंकका प्रवक्ता गुरु पौडेल बताउँछन्।
‘यो विषयमा इन्डिभिजुअल कुनै पनि बैंक तथा वित्तीय संस्थाहरूको एउटा केस भएको हुनाले सम्बन्धित सुपरभिजन डिपार्टमेन्टसँग बुझेर मात्र भन्न सक्छु, मलाई व्यक्तिगत रूपमा यो बारेमा जानकारी भएन।यस्ता गम्भीर विषयमा नियामक र अनुसन्धानकारी निकायबीचको स्पष्टता र समन्वय आवश्यक हुन्छ।’
केन्द्रीय बैंकका प्रवक्ताको यो भनाइले के संकेत गर्छ भने, बैंक सुपरभिजन विभागले यस घटनालाई नजिकबाट नियालिरहेको भए पनि प्रहरीको फौजदारी अनुसन्धान र सुटुक्क गरिएको गिरफ्तारीमा केन्द्रीय बैंकको नेतृत्वलाई समेत छायामा राखिएको छ। कुनै पनि बैंक वा वित्तीय संस्थामाथि हुने फौजदारी अनुसन्धानको प्रक्रियामा नियामक निकायको प्राविधिक राय र समन्वय अनिवार्य हुन्छ। यदि केन्द्रीय बैंकको सुपरिवेक्षण विभागलाई जानकारी नै नदिई वा समन्वय नगरी व्यावसायिक निर्णयहरूमा फौजदारी हस्तक्षेप गरिएको हो भने, यसले वित्तीय क्षेत्रमा अन्यौल सिर्जना गर्छ र नियामकको स्वायत्ततामा समेत प्रश्न उठाउँछ।
यद्यपि, प्रवक्ता पौडेलले बैंकहरूले स्थापित कानुनी व्यवस्थाहरूको पूर्ण पालना गरेर लिलामी प्रक्रियामा जान सक्ने बताए। ’बैंक तथा वित्तीय संस्थाहरूले बाफियामा भएको व्यवस्था र आफ्नै गाइडलाइन फलो गरेर लिलामी प्रक्रियामा जान सक्छन्। तर, त्यसका लागि केही कानुनी प्रक्रियाहरू रहन सक्छन् र सरकारका निकायहरूसँग आवश्यकता अनुसारको समन्वय गर्नुपर्छ।’ पौडेलका अनुसार बैंकहरूले आफ्नो व्यावसायिक अधिकार प्रयोग गर्दा राज्यका अन्य निकायहरूको क्षेत्राधिकार र कानुनी सर्तहरूलाई पनि ध्यान दिनु जरुरी हुन्छ।
प्रवक्ता पौडेलले यस घटनालाई निक्षेपकर्ताको सुरक्षा र कानुनी मुद्दाका रूपमा छुट्ट्याएर हेर्नुपर्नेमा जोड दिएका छन्। उनले थप स्पष्ट पार्दै भनेका छन्, ’विशुद्ध रूपमा नियमकीय क्षेत्र भित्र पर्ने इसु हो भने बैंकका वित्तीय संस्थाहरूले धितो लिलाम गरेर कर्जा असुल गर्न नपाउने हो भने त्यसले वित्तीय प्रणालीमा निक्षेपकर्ताको निक्षेप फिर्तालाई समेत प्रभावित पार्ने भएको हुनाले यसलाई निक्षेपकर्ताको अधिकार र फौजदारी इसुलाई छुट्ट्याएर टुक्राएर हेर्नुपर्छ, सबैलाई समष्टिगत एउटै बास्केटमा राखेर हेर्नु हुँदैन।’
राष्ट्र बैंकको यो तर्कले के देखाउँछ भने ऋण असुली आफैँमा अपराध होइन, तर त्यसभित्र लुकेका अन्य पक्षहरूलाई भने सुक्ष्म ढंगले विश्लेषण गरिनुपर्छ।
प्रहरीले लगाएको आपराधिक विश्वासघातको अभियोगका सम्बन्धमा पौडेलले भन्छन्, यदि त्यहाँ कुनै वित्तीय छलकपट वा फ्रडका कुराहरू छन् भने त्यो नियमन भन्दा पनि कानुनी दायरामा पर्ने विषय हो। कुनै फाइलमा केही फौजदारी कुराहरू छन् वा कुनै केही कुराको अनुसन्धान गर्न आवश्यक छ भने अनुसन्धानकारी निकायहरूले अनुसन्धान गर्न सक्छन्, यदि फ्रडका कुराहरू छन् भने त्यो रेगुलेटरी इसु भन्दा पनि कानुनी इसु बन्न सक्छ।“
सीआईबीले ४० करोड रुपैयाँको हिनामिनालाई फ्रडको श्रेणीमा राखेर कारबाही अगाडि बढाएको हुनाले राष्ट्र बैंकले पनि यसलाई कानुनी निरुपणकै पाटोबाट हेरिरहेको बुझिन्छ।
आपराधिक विश्वासघातको परिभाषामा बैंकरहरूको संशय
प्रहरीले यो मुद्दालाई मुलुकी अपराध संहिताअन्तर्गतको फौजदारी अभियोग मानेको छ। कसैलाई विश्वास गरेर सुम्पिएको चल-अचल सम्पत्ति वा जिम्मेवारीको बेइमानीपूर्वक प्रयोग गर्नुलाई आपराधिक विश्वासघात भनिन्छ।
मुलुकी अपराध संहिता, २०७४ को दफा २५२ अनुसार, कसैले आफ्नो संरक्षण वा जिम्मामा रहेको अरूको सम्पत्तिलाई बेइमानीपूर्वक आफ्नो बनाउने, प्रयोग गर्ने, वा कानून र सम्झौता विपरीत हुने गरी अर्कालाई हानि पुर्याउने नियतले काम गरेमा यो कसूर ठहरिन्छ।
विशेषगरी सार्वजनिक ओहदामा रहेका व्यक्ति, एजेन्ट वा बैंकिङ कर्मचारीले आफूलाई सुम्पिएको निक्षेप वा सम्पत्तिको दुरुपयोग गरेमा यो मुद्दा आकर्षित हुन्छ।
यसमा संलग्न कसूरदारलाई हुने सजायको व्यवस्था पनि स्पष्ट छ। सामान्य अवस्थामा यस्तो कार्य गर्नेलाई पाँच वर्षसम्म कैद र पचास हजार रुपैयाँसम्म जरिबाना हुनसक्छ। यदि सार्वजनिक पद धारण गरेको व्यक्तिले आफ्नो ओहोदाको दुरुपयोग गरी विश्वासघात गरेमा सात वर्षसम्म कैद र सत्तरी हजार रुपैयाँसम्म जरिबाना हुने प्रावधान छ। साथै, जति रकमको बिगो (नोक्सानी) भएको छ, सो बिगो भराई बिगो बमोजिमको थप जरिवानासमेत तिर्नुपर्ने हुन्छ। यो फौजदारी कसूर भएकाले प्रहरीले सिधै पक्राउ गरी अनुसन्धानअगाडि बढाउन सक्छ।
बैंकिङ क्षेत्रको सन्दर्भमा, धितो व्यवस्थापन वा ऋण असुलीमा बदनियत देखिएमा यो कानून प्रयोग हुने जोखिम रहन्छ। ज्योति पाण्डेको केसमा, स्मार्ट टेलिकमको सम्पत्ति लिलाम गर्दा राज्यको सम्पत्तिमा हानी पुग्ने गरी र घर-जग्गा धनीलाई तिर्नुपर्ने दायित्व नतिरी गरिएको कार्यलाई प्रहरीले आपराधिक विश्वासघातको रूपमा व्याख्या गरेको छ।
संघ अध्यक्ष कोइरालाले आपराधिक विश्वासघातको परिभाषा र यसको प्रयोगमा प्रश्न उठाएका छन्। उनले भने, ‘अहिले ठगी र विश्वासघात भनेर फौजदारीमा हालिएको छ। यदि, बैंकले आफ्नो नियमित प्रक्रियाबाट ऋण असुल गरेको हो भने त्यो कुनै हालतमा अपराध होइन। अन्य कुनै कुराहरू जोडिएका छन् भने त्यो अनुसन्धानको विषय होला, तर ऋण असुलीकै कारण हतकडी लाग्नु बैंकिङ क्षेत्रका लागि घातक छ।’
यसले नेपालको वित्तीय प्रणालीमा काम गर्ने कर्मचारी र उच्च पदाधिकारीहरूको मनोबलमा गम्भीर असर पुग्ने सरोकारवालाको दाबी छ। उनका अनुसार, यदि कसैले वित्तीय अपराध गरेको छ भने अनुसन्धान होस्, तर ऋण उठाउने प्रक्रियालाई नै आपराधिक विश्वासघात भन्नुले बैंकहरूलाई काम गर्न गाह्रो बनाउँछ।
कानुनी प्रक्रियाअनुसार स्मार्ट टेलिकमबाट कर्जा असुल गरिएको हो : इन्भेस्टमेन्ट मेगा बैंक
 प्रमुख कार्यकारी अधिकृत ज्योतिप्रकाश पाण्डेलाई पक्राउ गरेपछि नेपाल इन्भेस्टमेन्ट मेगा बैंकले प्रचलित कानुनअनुसार नै कर्जा असुली गरिएको र लिलामबाट आएको बाँकी रकम छुट्टै खाता खोलेर राखिएको प्रस्टीकरण दिएको छ। खारेज भइसकेको स्मार्ट टेलिकमको सम्पत्ति लिलामीमा अनियमितता भएको भन्दै पाण्डेलाई केन्द्रीय अनुसन्धान ब्युरोले पक्राउ गरेको हो ।
बैंकले कर्जा असुली गर्नुपर्ने कानुनी दायित्व तथा जिम्मेवारीअन्तर्गत रही कानुनी प्रक्रियाअनुसार कर्जा असुली गरिएको जनाएको छ। बुधबार बैंकले प्रकाशित गरेको विज्ञप्तिमा भनिएको छ, ‘बैंक तथा वित्तीय संस्थालाई नियमन गर्ने प्रचलित ऐन–कानुन, विशेष गरी बैंक तथा वित्तीय संस्थासम्बन्धी ऐन, २०७३ को दफा ५७ एवं सुरक्षित कारोबार ऐन, २०६३ ले दिएको अधिकार तथा यस बैंकको कर्जा असुली निर्देशिकाको पूर्ण रूपमा पालना गर्दै निक्षेपकर्ताहरूको निक्षेपबाट प्रवाह भएको कर्जा असुली गर्नुपर्ने कानुनी दायित्व तथा जिम्मेवारीअन्तर्गत रही बैंकले कर्जा असुली प्रक्रियाअनुसार उक्त कारबाही अघि बढाएको व्यहोरा जानकारी गराउँछौँ ।’
यससम्बन्धी अनुसन्धानमा प्रहरीलाई सहयोग गर्दै आएको र आगामी दिनमा पनि सहयोग गर्ने प्रतिबद्धता व्यक्त गरेको छ। सिआइबीले लिलामी गर्दाको सर्तअनुसार स्मार्ट टेलिकमका उपकरण राखिएका घरको भाडा तथा बिजुलीको महसुल नतिरेको पनि विज्ञप्तिमा उल्लेख गरेको छ ।
यस विषयमा बैंकले भनेको छ, ‘यस बैंकले मिति २०८२/०६/०३ मा ऋणी श्री स्मार्ट टेलिकम प्रा.लि.सँग सम्बन्धित विभिन्न उपकरणलगायतका सामग्रीहरू लिलामीको सूचना प्रकाशित गरी सोही सूचनाबमोजिम लिलाम बिक्री भई प्राप्त भएको कुल रु. चार अर्ब ६० करोडबाट रु. चार अर्ब २२ करोड सहवित्तीयकरणको कर्जा सुविधा चुक्ता भुक्तान भई सम्बन्धित निकायबाट खाता रोक्का रहेको कारणले बाँकी रकम रु. ३८ करोड यस बैंकमा बाँकी रहेको व्यहोरा जानकारी गराउँछौँ । सो रकम दूरसञ्चार सेवासँग सम्बन्धित विभिन्न उपकरणलगायत सामग्रीहरू जडान भएका घर–जग्गाधनीहरूलाई उक्त ऋणीले तिर्न बाँकी बहाल, विद्युत् महसुललगायतका रकम भुक्तानी गर्नेे प्रयोजनका लागि रोक्का गरिएको र सो रकम सम्बन्धित निकायबाट प्रमाणसहित भुक्तानीका लागि अनुरोध आएपश्चात् सोहीअनुरूप क्रमिक रुपमा भुक्तानी गरिने व्यहोरासमेत जानकारी गराइन्छ ।’
बैंकले उक्त अनुसन्धान प्रक्रियाका कारण बैंकको दैनिक कार्य सञ्चालन, वित्तीय सुशासन, निक्षेपकर्ताको हित, सेयरधनीको विश्वास तथा ग्राहक सेवामा कुनै नकारात्मक असर नपर्ने प्रस्ट पारेको छ।