
 विश्व खबर
काठमाडौं– सर्वसाधारणको अर्बौं रुपैयाँ निक्षेप संकलन गरेर सञ्चालन भइरहेको प्रभु बैंक लिमिटेडको वित्तीय अवस्था, कर्जा व्यवस्थापन र संस्थागत सुशासनमाथि गम्भीर प्रश्न उठेका छन् ।
खराब कर्जामा भएको अस्वाभाविक वृद्धि, नियामकीय निर्देशन पालना नगरेको विषय, उच्च व्यवस्थापन तहका अधिकारी जोडिएका कर्जा अनियमितताका घटना र क्रेडिट रेटिङमा आएको गिरावटले बैंकको विश्वसनीयतामाथि चुनौती थपिएको छ ।
बैंकिङ क्षेत्रको सबैभन्दा ठूलो आधार सर्वसाधारणको विश्वास हो ।
तर प्रभु बैंकमा पछिल्लो समय देखिएका वित्तीय तथा व्यवस्थापकीय समस्याले निक्षेपकर्ताको सुरक्षाबारे चासो बढाएको छ ।
बैंकले नै सार्वजनिक गरेको वित्तीय सूचकमा देखिएको कमजोरीलाई सामान्य रूपमा लिन सकिने अवस्था भने छैन ।
प्रभु बैंकको वित्तीय स्वास्थ्य कमजोर हुनुको प्रमुख कारण खराब कर्जामा भएको तीव्र वृद्धि हो ।
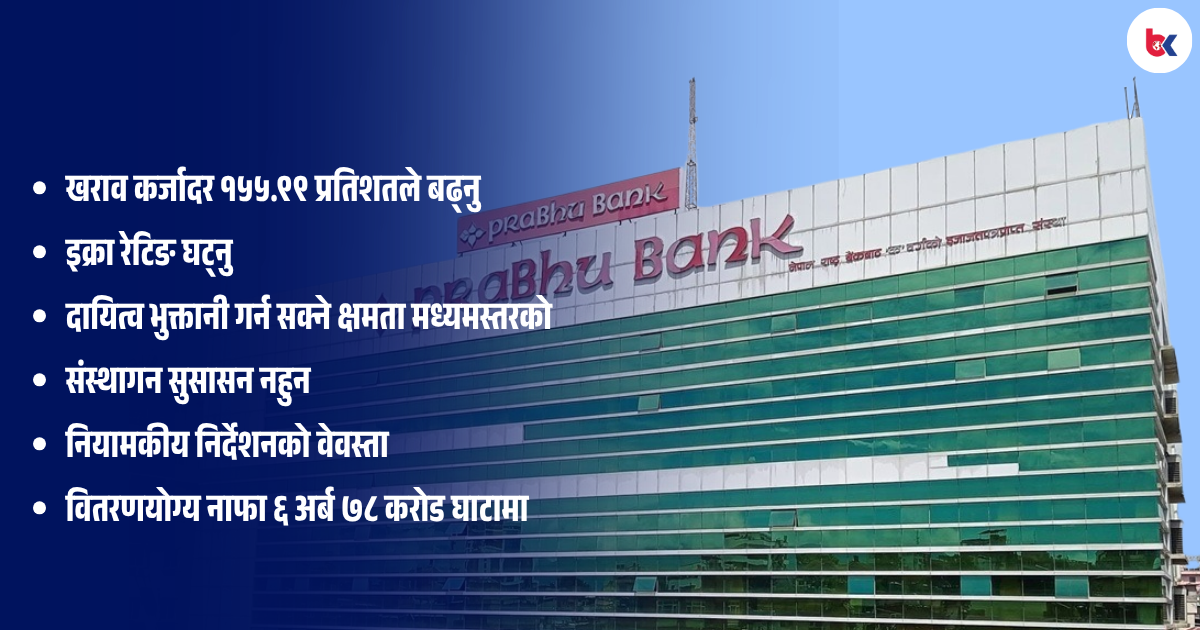
बैंकले कात्तिकमा सार्वजनिक गरेको चालु आर्थिक बर्षको पहिलो त्रैमासिक अपरिष्कृत वित्तिय विवरण अनुसार बैंकको खराव कर्जादर १५५.९९ प्रतिशत अर्थात् (१५६ प्रतिशत)ले बढेको छ ।
सो आर्थिक विवरणमा चालु आर्थिक बर्षको पहिलो त्रैमासमा बैंकको खराव कर्जा १४.८० प्रतिशत पुगेको छ ।
जबकी गत आर्थिक बर्षको पहिलो त्रैमासको वित्तिय विवरण अनुसार सो बैंकको खरावकर्जा ५.७८ प्रतिशत मात्र रहेको थियो ।
त्यस्तै, प्राथमिक पुँजी अनुपात ८.१७ प्रतिशतमा झरेको विवरणले पुँजीमाथिको दबाब पनि स्पष्ट पार्छ ।
यसरी खरावकर्जा ह्वात्तै बढ्दा पनि सर्वसाधारणको निक्षेपको सुरक्षामा भने गम्भीर प्रश्न उठेको छ ।
त्यस्तै नेपाल राष्ट्र बैंकले गरेको बैंकको सुपरिवेक्षणमा पनि बैंकले कर्जा वर्गीकरण, कर्जा नोक्सानी व्यवस्थापन र नियामकीय निर्देशन पालना गर्ने विषयमा गम्भीर कमजोरी गरेको पाएको थियो ।
निर्देशन पटकपटक उल्लंघन गरेको तथा राष्ट्र बैंकमा पेस गरिएको कर्जासम्बन्धी विवरण र बैंकको कोर बैंकिङ प्रणालीबाट प्राप्त विवरणबीच फरक देखिएको विषयसमेत सार्वजनिक भइसकेको छ ।
यही कारण राष्ट्र बैंकले बैंकका तत्कालीन प्रमुख कार्यकारी अधिकृत अशोक शेरचनलाई पाँच लाख रुपैयाँ जरिवाना समेत गरिसकेको छ ।
त्यस्तै केन्द्रिय बैंकले तत्कालिन अध्यक्ष देबीप्रकाश भट्टचनलाई पनि जरिवाना तिराएर अध्यक्ष पदबाट राजीनामा दिन लगाउने काम गरेको थियो ।
तर अर्की सञ्चालक कुसुम लामाले भट्टविरुद्ध जाहेरी दिएपछि थप चर्किएको विवाद अहिले आएर झनै गरमागरम भएको छ ।
त्यस्तै केन्द्रिय बैंकले सुपरिवक्षेणमा आएको बो सञ्चालक समितिलाई सुधारात्मक कदम चाल्न कबुलियतनामा समेत गराएको थियो ।
वितरणयोग्य नाफा ६ अर्ब ७८ करोड ७७ लाख नोक्सानमा गएको छ ।
जबकी गत बर्षको सोही महिनमा ४० बैंक ४० करोड
६० लाख रुपैयाँ नाफा कमाएको थियो ।
खराव कर्जादर १५५.९९ प्रतिशतले बढ्नु
इक्रा रेटिङ घट्नुदायित्व भुक्तानी गर्न सक्ने क्षमता मध्यमस्तरको
संस्थागन सुसासन नहुननियामकीय निर्देशनको वेवस्ता
वितरणयोग्य नाफा ६ अर्ब ७८ करोड घाटामा
बैंकको खराब कर्जा अनुपात समग्र वाणिज्य बैंकिङ क्षेत्रको औसतभन्दा निकै माथि पुगेको छ ।
नेपालका वाणिज्य बैंकमध्ये प्रभु बैंकको निष्क्रिय कर्जा सबैभन्दा उच्च रहेको तथ्यांकले देखाएको छ ।
यसले बैंकको कर्जा असुली क्षमता, सम्पत्तिको गुणस्तर र भविष्यको आम्दानीमा दबाब सिर्जना गरेको छ ।
क्रेडिट रेटिङसमेत घट्यो
बैंकको वित्तीय अवस्थामाथि प्रश्न उठिरहेका बेला क्रेडिट रेटिङ एजेन्सी इक्रा नेपालले प्रभु बैंकको रेटिङ एक तह घटाएको छ ।
यसअघि ट्रिपल बी माइनस रहेको रेटिङ घटाएर डबल बी प्लस कायम गरेको छ ।
साथै रेटिङमा ’वाच विथ नेगेटिभ इम्प्लिकेसन्स’ अर्थात नकारात्मक प्रभावसहितको निगरानीमा बैंकलाई राखेको छ ।
यस रेटिङले बैंकले आफ्ना वित्तीय दायित्व समयमै भुक्तानी गर्ने क्षमतामा मध्यम स्तरको जोखिम रहेको संकेत गर्दछ ।
यसको मतलव बैंकमा निक्षेपकर्ताको रकममा खतराको घण्टी बजेको छ ।
इक्रा नेपालको विश्लेषणअनुसार बैंकको सम्पत्तिको गुणस्तर, पुँजी पर्याप्तता र खराब कर्जाको वृद्धिले वित्तीय दायित्व समयमै पूरा गर्ने क्षमतामा जोखिम बढाएको छ ।
कर्जा अनियमितता र व्यवस्थापनमाथि प्रश्न
प्रभु बैंकमा देखिएको अर्को गम्भीर समस्या कर्जा प्रवाह र व्यवस्थापनसँग जोडिएको छ ।
बैंकका पूर्वप्रमुख कार्यकारी अधिकृत अशोक शेरचन, डेपुटी सीईओ मणिराम पोखरेललगायत आठ जनाविरुद्ध कर्जा प्रवाह गर्दा अनियमितता गरेको आरोपमा मुद्दा दायर भएको छ ।
त्यस्तै बैंकले बुधबार मात्रै ३२ जना कर्मचारीलाई बर्खास्त र एकजनालाई बढुवामा रोक र अर्का एक जनालाई एक तह घटुवा समेत गरेको छ ।
त्यस्तै, बैंकको कर्जा व्यवस्थापन, आन्तरिक नियन्त्रण प्रणाली र नियामकीय निर्देशन कार्यान्वयनमा देखिएका कमजोरीले संस्थागत सुशासनमाथि थप प्रश्न उठाएको छ ।
निक्षेपकर्ताको पैसा कति सुरक्षित ?
बैंकमा देखिएका समस्याबीच सर्वसाधारणको मुख्य चासो आफ्नो निक्षेपको सुरक्षालाई लिएर छ ।
बैंकको खराब कर्जा बढ्नु, नाफा घटेर घाटामा जानु, पुँजीमा दबाब पर्नु र व्यवस्थापनमाथि प्रश्न उठ्नुले निक्षेपकर्ताको मनोवैज्ञानिक विश्वासमा असर पार्न सक्छ ।
तर बैंकको पछिल्लो वित्तीय विवरणमा तरलताको अवस्था तुलनात्मक रूपमा सहज देखिएको छ ।
आर्थिक वर्ष २०८३÷०८४ को पहिलो त्रैमासिक वित्तीय विवरणअनुसार बैंकको तरलता अनुपात ६५.०७ प्रतिशत रहेको छ ।
यसले तत्काल निक्षेप फिर्ता गर्न नसक्ने अवस्था भने नरहेको निष्कर्ष निकाल्न सकिन्छ ।
तर निक्षेपकर्तालाई मनोवैज्ञानिक असर भने परिहेको छ ।
तरलता सहज हुनु र बैंकको समग्र वित्तीय स्वास्थ्य बलियो हुनु एउटै कुरा होइन ।
खराब कर्जाको असुली हुन नसकेमा, थप कर्जा निष्क्रिय बनेमा र पुँजीमा दबाब बढ्दै गएमा भविष्यमा बैंकको वित्तीय अवस्था थप जटिल बन्न सक्छ ।
प्रभु बैंकमा राष्ट्र बैंकले यसअघि नै कमजोरी औंल्याएर सुधार गर्न निर्देशन दिएको र सञ्चालक समितिबाट कबुलियतनामा गराएको थियो ।
तर त्यसपछि पनि बैंकको वित्तीय सूचकमा अपेक्षित सुधार आउन नसकेको देखिन्छ ।
अब राष्ट्र बैंकले बैंकको कर्जा असुली, जोखिम व्यवस्थापन, पुँजी पर्याप्तता, सञ्चालक समिति तथा व्यवस्थापनको जवाफदेहिता र निक्षेपकर्ताको हित संरक्षणमा कस्तो कदम चाल्छ भन्ने विषय महत्वपूर्ण बनेको छ ।
प्रभु बैंकको अहिलेको अवस्था केवल एउटा बैंकको नाफा–घाटाको विषय मात्र होइन, बैंकिङ प्रणालीप्रतिको सर्वसाधारणको विश्वाससँग पनि जोडिएको छ ।
त्यसैले बैंकले आफ्नो वित्तीय अवस्था सुधार गर्न पारदर्शी कार्ययोजना सार्वजनिक गर्नु, खराब कर्जा असुलीलाई तीव्रता दिनु र आन्तरिक सुशासन बलियो बनाउनु आवश्यक छ ।
अन्यथा, व्यवस्थापकीय कमजोरी र खराब कर्जाको भारले बैंकको विश्वसनीयतामा थप क्षति पु¥याउन सक्छ ।
यसप्रति अहिलेको प्रमुख कार्यकारी अधिकृत सुमन शर्मा चनाखो हुुनु जरुरी छ ।